車禍和解後仍留下後遺症,是否能申請強制汽車責任險失能給付?關鍵不只在於是否影響工作,而是事故與後遺症是否有因果關係、治療後症狀是否固定,以及失能程度是否符合「強制汽車責任保險失能給付標準表」。
本文整理申請條件、認定時機、給付金額、申請流程與常見爭議,協助讀者了解強制險失能給付的申請重點。
一、強制險失能給付是什麼?
強制汽車責任保險(強制險)的失能給付,是受害人因汽車交通事故受傷,經治療後仍留下符合失能標準的機能性障礙時,可依失能項目與等級申請的保險給付。認定依據是法定失能標準表及醫療證據,並非單以工作能力或診斷書上是否寫有「失能」判斷。
二、申請強制險失能給付要符合哪些條件?
- 事故屬於強制險保障範圍。
- 失能情況由該交通事故造成,或事故使原有失能情形加重。
- 傷勢經治療後症狀固定,再治療已不能期待治療效果,並由合格醫師診斷符合失能標準。
- 障礙狀態及程度符合強制汽車責任保險失能給付標準表。
強制險採基本無過失保障,肇事責任通常不會直接排除受害人的請求權;仍須符合受害人身分、承保範圍及法定條件。
三、一定要等事故後六個月才能鑑定嗎?
法規沒有要求所有傷勢一律等事故後六個月。認定重點是是否接受適當治療、症狀是否固定、繼續治療是否仍可期待改善,以及是否經合格醫師診斷為永久狀態。不同失能項目可能另有檢查方式或審核條件,應依標準表判斷。
例如骨折癒合不等於一定沒有失能;關節活動受限也不一定符合失能標準。仍須檢視活動角度、功能障礙是否永久,以及是否符合相應項目的客觀標準。脊椎、神經、腦部及關節傷勢,常需結合影像、功能測試與病歷評估。
四、失能等級與給付金額怎麼看?
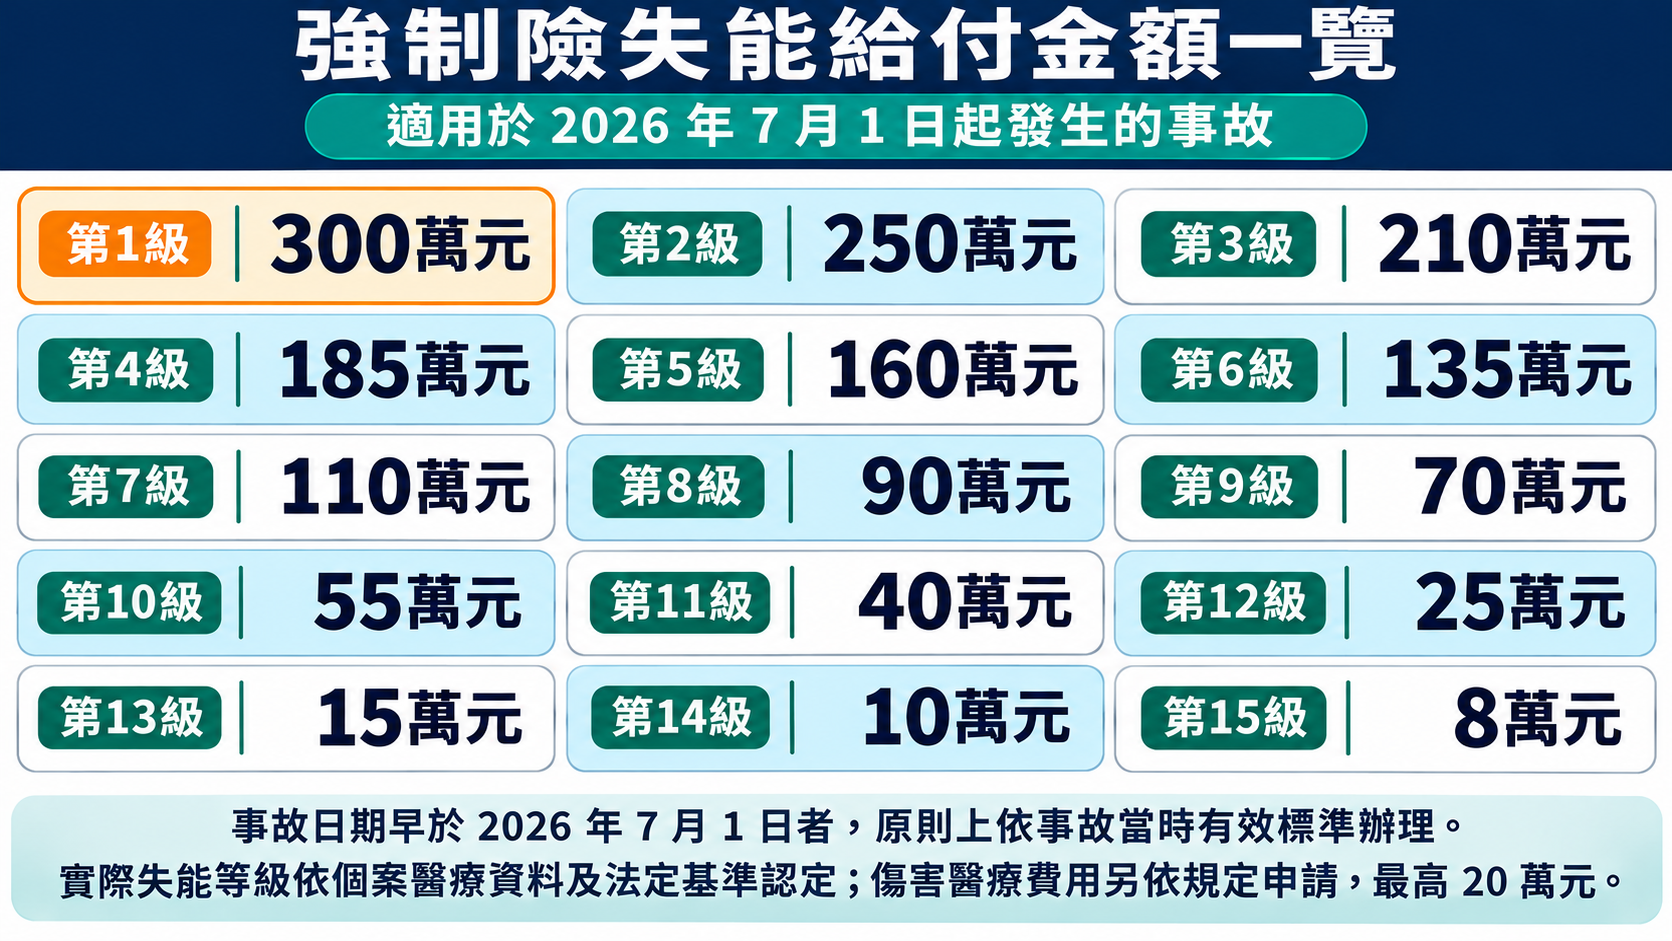
強制險失能分為15個等級,依個別項目及程度核定。自2026年7月1日起發生的事故適用新制,第一級失能給付為新臺幣300萬元,依等級遞減;同一事故每一人死亡、失能與傷害醫療給付合計最高為320萬元。事故發生日期會影響適用標準,因此不能只看申請日期。
以下圖表整理15級失能給付金額。事故日期早於2026年7月1日者,原則上依事故當時有效標準辦理;實際失能等級仍須依個案醫療資料及法定基準認定。
五、同時有兩項以上失能,可以提高等級嗎?
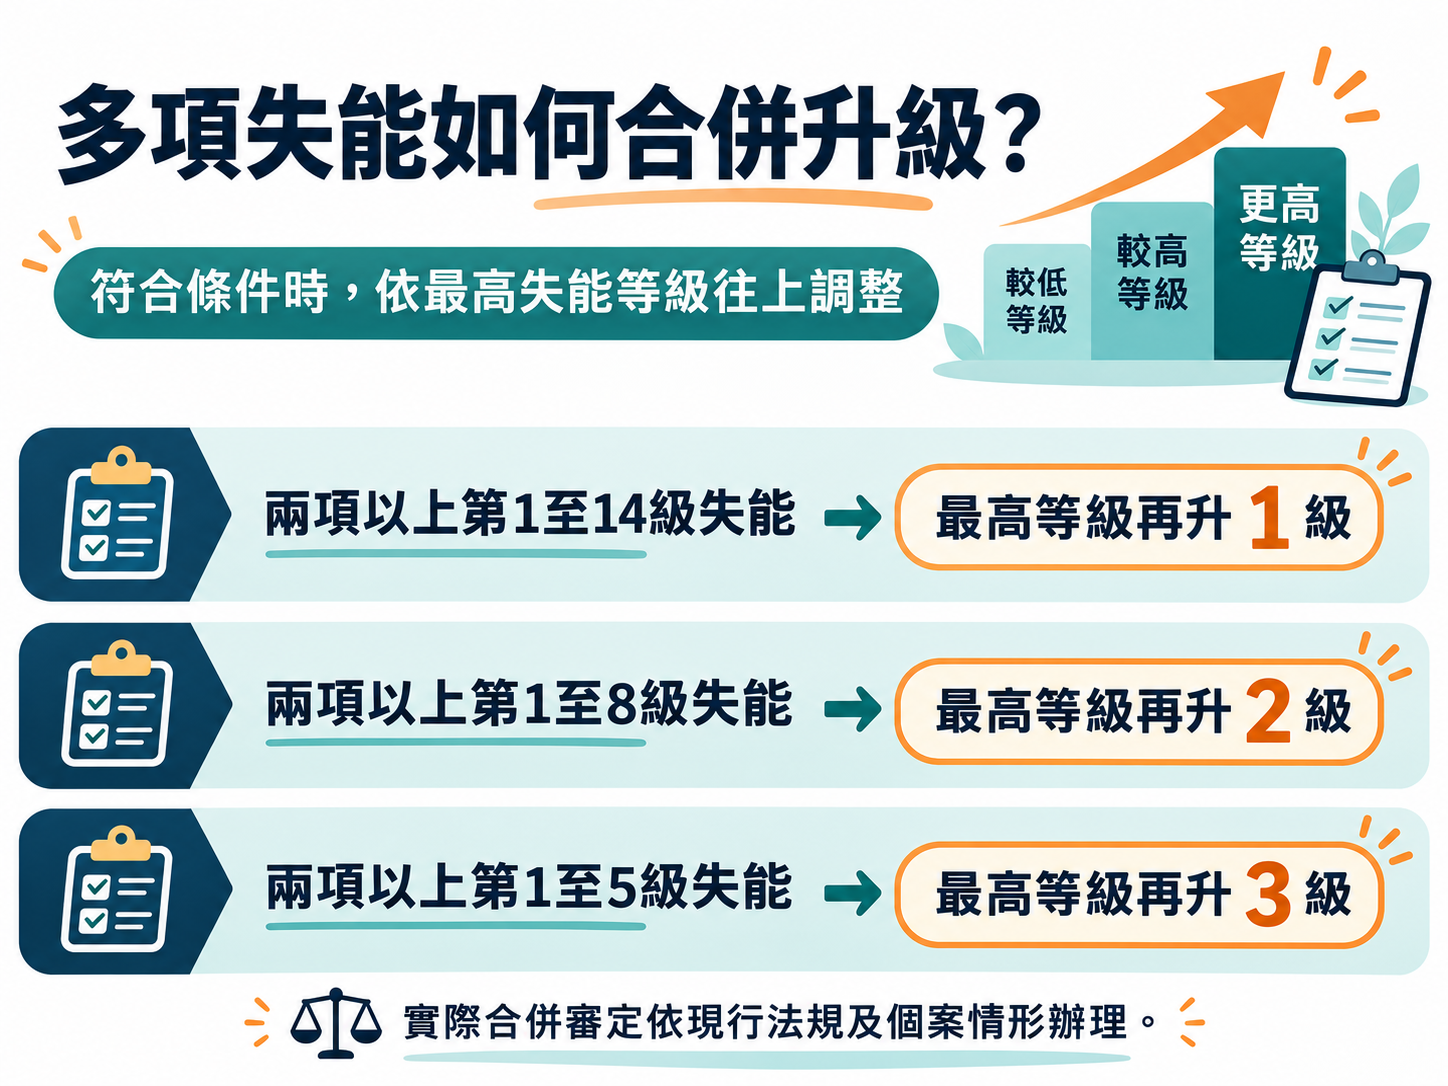
可以,但不是把所有失能金額直接相加。《強制汽車責任保險給付標準》第4條設有多項失能合併審定規則,須依失能項目、等級及法定合併方式審核。
六、申請時要準備哪些資料?
- 強制險理賠申請書及請求權人身分證明。
- 警方事故處理證明或其他事故證明文件。
- 符合規定的醫療院所或醫師開立之失能診斷書。
- 急診、住院、手術、復健病歷及相關檢查資料,例如X光、MRI、神經學檢查。
七、強制險失能給付申請流程
- 整理事故證明、病歷、檢查影像、手術紀錄及後續治療資料。
- 對照失能標準表,確認可能適用的障礙項目、必要檢查與診斷書開立資格。
- 由醫師評估症狀是否已固定,並依項目所需完成檢查。
- 向保險公司提出申請,提交文件並保留送件與收件紀錄。
- 核對審定等級及理由;如有疑義,請保險公司說明採用的項目與審核基準。
八、常見失能理賠爭議
醫師診斷失能,保險公司仍不認定:醫學上的永久障礙與符合法定失能項目是不同判斷,需分別確認障礙事實、標準表要件及等級。
症狀尚未固定:可請主治醫師說明目前治療、預後及是否仍可期待改善,並保留治療紀錄。
核定等級低於申請主張:逐項比對標準表,檢視活動角度、肌力、神經檢查及其他客觀資料是否完整。
事故前已有退化或疾病:比較事故前後病歷、影像與實際功能。若事故使原有失能加重,給付原則上按加重後標準扣除原失能給付標準計算。
多項障礙未合併審定:釐清各障礙是否屬不同項目、是否各自符合標準,以及是否涉及同一障礙重複評價。
失能等級仍有爭議時,簽署文件前應確認是否包含終局和解或權利拋棄等約定。
九、強制險失能給付請求時效
依強制汽車責任保險法,請求權原則上自請求權人知悉損害及保險人時起二年間不行使而消滅,並有自事故發生起逾十年的限制。實際起算點及中斷事由須依個案判斷;如傷勢仍需觀察,建議及早以可留存證明的方式向保險公司提出請求並確認時效。
十、結語:先確認失能項目,再備妥資料
申請強制險失能給付,建議先確認事故與障礙的關聯,再依失能標準表檢視症狀固定條件、必要檢查及診斷資格。若對審定等級或因果關係有疑義,歡迎預約一對一諮詢。